काठमाडौं ।
डिजीटाइम्सको सर्वेक्षणले तेस्रो त्रैमासिकमा नोटबुकको मूल्य पुनः बढ्ने सम्भावना रहेको देखाएको छ। हालै सार्वजनिक गरिएको विवरणअनुसार वर्षको उत्तरार्धमा उपभोक्ताको उच्च माग हुने सिजन अघि नै जुन महिनामा ब्रान्ड र च्यानल व्यवसायीहरूले आफ्नो मौज्दात बढाएका कारण जुलाईमा ढुवानीको गति अझ सुस्त भएको थियो।
विश्वका शीर्ष पाँच नोटबुक ब्रान्ड (एप्पल बाहेक) र शीर्ष तीन ओडीएम (मूल डिजाइन निर्माता) हरूबाट जुलाई २०२६ मा भएका नोटबुक ढुवानी (डिट्याचेबल वा छुट्याउन मिल्ने मोडेलहरू बाहेक) सम्बन्धि तथ्यांकमा सो उल्लेख छ।
शीर्ष पाँच नोटबुक ब्रान्डहरूको संयुक्त ढुवानी जुन महिनाको तुलनामा करिब ३२ प्रतिशतले घट्यो, साथै अघिल्लो वर्षको सोही अवधिको तुलनामा पनि ढुवानीमा करिब ११ प्रतिशतले कमी आएको दाबी छ।
यी पाँच ब्रान्डहरूको कुल ढुवानी परिमाणमा महिना-दर-महिनाको आधारमा ३२ प्रतिशतको भारी गिरावट आएको हो। एचपी र डेल जस्ता अमेरिकी ब्रान्डहरूको वितरण शृङ्खलामा अचानक अवरोध आयो, जबकि असुस र एसर जस्ता ताइवानी ब्रान्डहरूले भने एसियाली क्षेत्रका अर्डरहरूका कारण यो गिरावटको प्रवृत्तिलाई केही हदसम्म रोक्न सफल भए।
यस प्रतिवेदनले ब्रान्ड र ओडीएम दुवैको दृष्टिकोणबाट जुलाई २०२६ मा भएका नोटबुक ढुवानीलाई समेटेको छ।
डिजीटाइम्सले बजार हिस्सामा देखिएको यस अकस्मातको उतार-चढावको कारण सन् २०२६ को तेस्रो त्रैमासिकमा खुद्रा मूल्य पुनः बढ्ने पूर्व-निर्धारित योजनालाई मानेको छ।
लेनोभोले विश्वव्यापी रूपमा पहिलो स्थान कायम राख्यो। कर्पोरेट क्षेत्रसँगका स्थिर आपूर्ति सम्झौताहरू र बलियो प्रत्यक्ष-वितरण च्यानल व्यवस्थापनका कारण, लेनोभोले यस महिना उद्योगमा देखिएको ३२ प्रतिशतको गिरावटलाई आफ्ना प्रतिस्पर्धीहरूको तुलनामा राम्रोसँग व्यवस्थापन गर्यो।
सामान्यतया यस समूहमा लेनोभोको हिस्सा सबैभन्दा ठूलो छ र एप्पलबाहेकका विश्वव्यापी नोटबुक बिक्री-वितरणमा यसको औसत हिस्सा करिब २४ प्रतिशत देखि २५ प्रतिशत रहने गरेको छ।
एचपीले दोस्रो स्थान कायम राख्यो। जुन महिनामा विश्वव्यापी च्यानलहरूमा उपभोक्ता तथा मुख्य मोडलहरू अत्यधिक मात्रामा पठाएपछि, एचपीले त्यसपछिको ढुवानी परिमाणमा उल्लेखनीय कमीको सामना गर्यो।
ऐतिहासिक रूपमा कुल ढुवानीको करिब २० प्रतिशत देखि २२ प्रतिशत हिस्सा ओगट्दै एचपी दोस्रो ठूलो कम्पनीका रूपमा ठीक पछाडि रहेको छ।
डेल तेस्रो स्थान हासिल गर्यो। डेलले आफ्नो सीमित इन्भेन्टरी (मौज्दात) लाई उच्च नाफा दिने व्यावसायिक प्रणालीहरूमा मात्र केन्द्रित गर्यो, जसले गर्दा यसले उपभोक्ता बजारमा आएको व्यापक गिरावटबाट आफूलाई जोगाउन सक्यो।
कर्पोरेट तथा व्यावसायिक ग्राहकहरूमा विशेष ध्यान केन्द्रित गर्दै सामान्यतया १५ प्रतिशत देखि १७ प्रतिशत बजार हिस्सा ओगटेर डेलले तेस्रो स्थानमा बलियो पकड जमाएको छ
असुस चौथो स्थानमा रह्यो। एसरसँगै, असुसले उच्च-स्तरीय गेमिङको माग र एसियाली बजारका स्थानीय अर्डरहरूलाई सम्बोधन गर्दै, अमेरिकी बजारका प्रमुख कम्पनीहरूको तुलनामा देखिएको तीव्र गिरावटलाई केही हदसम्म रोक्न सफल भयो।
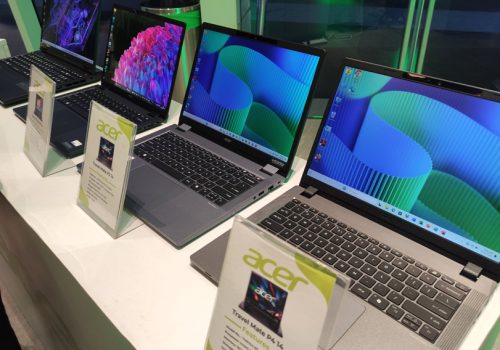
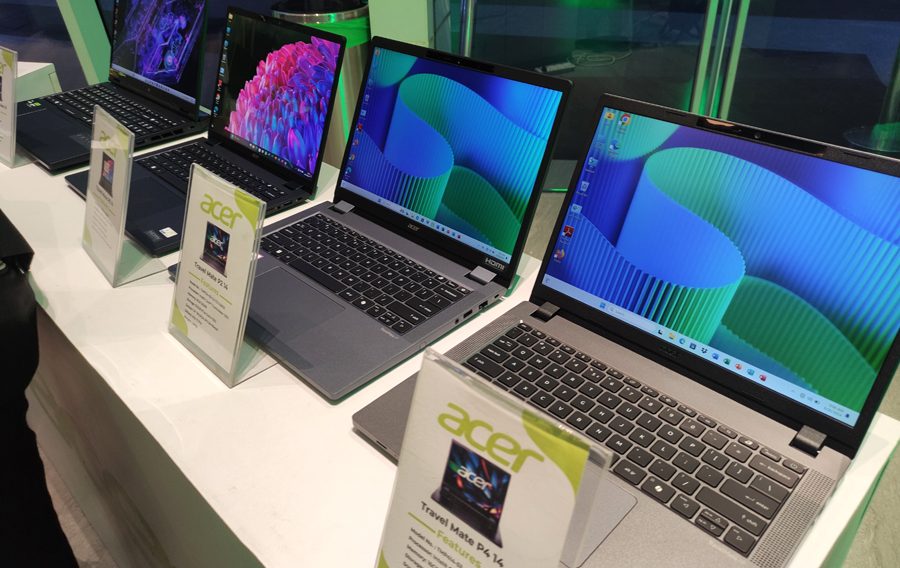
एसर पनि पाँचौं स्थानमा रह्यो। जुलाईमा खुद्रा बजारको माग ठप्प हुँदा एसरले त्यसको प्रत्यक्ष असर महसुस गर्यो; किनकि उपभोक्ता च्यानलका सञ्चालकहरूले सस्तो मूल्यका शैक्षिक उपकरणहरू र सामान्य क्रोमबुकहरूको पुनः-स्टक गर्ने कार्यलाई व्यापक रूपमा रोकेका थिए।
असुस र एसर शीर्ष समूहका बाँकी कम्पनीहरू हुन्; उपभोक्ता तथा शैक्षिक बजारमा हुने मौसमी उतार-चढावका आधारमा यिनीहरूको बजार हिस्सा प्रायः ६ प्रतिशतदेखि १० प्रतिशतको बीचमा रहने गर्छ।
प्रकाशित: ३१ भाद्र २०८३, बुधबार