



नेपाल क्यान मुभ र कम्पनीका संचालकहरु विरुद्ध एक अर्ब ३६ करोड रुपैयाँको राजस्व छली मुद्दा

काठमाडौं ।
कर छली गरेको आरोपमा सरकारले नेपाल क्यान मुभ प्रालि नामक कम्पनी विरुद्ध एक अर्ब ३६ करोड ८८ लाख रुपैयाँ माग दाबी गर्दै मुद्दा दायर गरेको छ।
राजस्व अनुसन्धान विभागले मूल्य अभिवृद्धि कर आय विवरणमा नदेखाई बिक्री आय लुकाई छिपाई ठूलो परिमाणमा मूल्य अभिवृद्धि कर तथा आयकर छली गरेको आरोपमा नेपाल क्यान मुभ प्रालि र यसका सञ्चालक विरुद्ध मुद्दा दर्ता गरेको हो।
विभागले ६८ करोड ४४ लाख ५ हजार सात सय साठी रुपैयाँ बिगो र शतप्रतिशत जरिवानाका साथमा एक अर्ब ३६ करोड ८८ लाख ११ हजार रुपैयाँको माग दाबी गर्दै आज मुद्दा दायर गरेको छ।
विभागले नेपाल क्यान मुभ, नेपाल क्यान ग्रुप प्रालिका शेयरधनी सञ्चालकहरू सुदिप आचार्य, जीवन ज्ञवाली, गंगा बहादुर थापा, मनिष प्रसाद आचार्य, मिठु पौडेल र कम्पनीका उप–कार्यकारी निर्देशक संगम पौडेल विरुद्ध राजस्व चुहावटको कसुरमा आइतबार मुद्दा दायर गरेको हो।
कार्गो तथा कुरियर कम्पनीको रुपमा संचालनमा रहेको काठमाडौँ महानगरपालिका वडा नं ३२, तीनकुने स्थित नेपाल क्यान मुभ प्रालिले आफ्नो व्यवसायिक कारोबारको लागि प्रयोगमा ल्याएको अनलाइन प्रणालीमार्फत राजस्व छली गरेको हो। विभागले अनलाइन नियन्त्रणमा लिई प्रालिको आव २०७६/०७७ देखि आव २०८१/८२ को फाल्गुण महिनासम्मको कारोबार खुल्ने ट्रायल ब्यालेन्स लगायतका महत्त्वपूर्ण कागजात तथा प्रमाणहरू रीतपूर्वक बरामद गरी अनुसन्धान गरेको थियो।
गोप्य सुचनाको आधारमा छापा मारेर अनुसन्धान गर्दा प्रालिले उक्त पोर्टलको सर्भर अष्ट्रेलियामा राखी सेवा बिक्रीको ठूलो कारोबार आन्तरिक राजस्व विभागमा पेश गरेको विवरणमा नदेखाई बिक्री आय लुकाई छिपाई ठूलो परिमाणमा मूल्य अभिवृद्धि कर तथा आयकर छली गरेको विभागको दाबी छ।
नेपालको कर प्रशासनको निगरानीलाई छल्न उक्त पोर्टलको सर्भर अष्ट्रेलियामा राखी नेपालमा सेवा बिक्री लुकाउने छिपाउने कार्य गरेको विभागको भनाई छ। अनुसन्धानको क्रममा प्रालिको अधिकांश शेयर स्वामित्व भएका प्रतिवादीहरू सुदिप आचार्य (५५.३३ प्रतिशत) र जीवन ज्ञवाली (१६ प्रतिशत) लाई विभागले पटक पटक ताकेता गर्दा समेत उपस्थित नभई फरार रहेका थिए। सेवा बिक्री तथ्यांकलाई तोडमोड गरी म्यानुअल तवरले बिलिङ्ग गरी वास्तविक बिक्री कारोबार लुकाएको समेत आधारमा राजस्व चुहावट (अनुसन्धान तथा नियन्त्रण) ऐन, २०५२ को बमोजिम मुद्दा दायर गरेको हो।
राजस्व चुहावट (अनुसन्धान तथा नियन्त्रण) ऐन, २०५२ को दफा २ को खण्ड (छ१) को उपखण्ड (ख) बमोजिम मूल्य अभिवृद्धि करतर्फ, मूल्य अभिवृद्धि कर ऐन, २०५२ को दफा २० (१) बमोजिम थप बिक्री कायम भएको करयोग्य रकम रु. ७८,२८,४६,७६७। – को १३ प्रतिशतले हुने मू.अ. कर, दफा २९(२) बमोजिम शतप्रतिशतले हुने जरिवाना, दफा १९ (२) बमोजिम १० प्रतिशतले हुने थप दस्तुर र दफा २६ बमोजिम १५ प्रतिशतले हुने ब्याज समेत गरी रु.२६,०७,५०,५१५.४३ र राजस्व चुहावट (अनुसन्धान तथा नियन्त्रण) ऐन, २०५२ को दफा २ को खण्ड (छ१) को उपखण्ड (क) बमोजिम आयकरतर्फ थप कायम गर्नुपर्ने सेवा बिक्री रकम रु.७८,२८,४६,७६७।- आयकर ऐन, २०५८ को दफा ७ (२) (ख) बमोजिम तत्तत् आर्थिक वर्षको आयमा समावेश गरी सोही ऐनको दफा ३ र दफा ४ मा भएको व्यवस्था अनुसार अनुसूची १ को दफा २(१) बमोजिमको आयकर, दफा १२०(ख) बमोजिम शतप्रतिशतले हुने जरिवाना, दफा ११८ बमोजिम १५ प्रतिशतले हुने किस्ताबन्दी ब्याज र दफा ११९ वमोजिम १५ प्रतिशतले हुने ब्याज (मिति २०८२ जेठ सम्मको ) समेत गरी कुल रु.४२,३६,५५,२४५.०५ गरी कुल जम्मा रु. ६८,४४,०५,७६०।०० (अक्षरेपि अड्सठ्ठी करोड चवालीस लाख पाँच हजार सात सय साठी रुपैयाँ मात्र) विगो कायम गरिएको। विभागको प्रेस विज्ञप्तीमा उल्लेख छ।
छुटाउनु भयोकि ?
हुलाकीको झोलादेखि मोबाइल सम्पर्कसम्म
- १ असार २०८२, आईतवार


इयूले विद्यालय बालबालिकाका लागि ‘एआई साक्षरता’ प्रमाणपत्र योजना लागू गर्ने
- १ असार २०८२, आईतवार
ब्लु ओरिजिनले सार्वजनिक गर्यो न्यु ग्लेन रकेटका लागि तेस्रो चरण र नयाँ इन्जिन
- १ असार २०८२, आईतवार

ओपनएआईले साइबर सुरक्षाका लागि नयाँ मोडेल ल्यायो, के यो पर्याप्त होला?
- १ असार २०८२, आईतवार
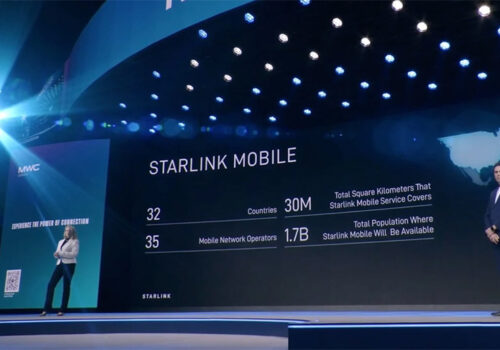
स्टारलिंक मोबाइलले आफ्ना फाइभजी बेस स्टेशनहरू क्वालकम प्लेटफर्ममा विकास गर्ने
- १ असार २०८२, आईतवार